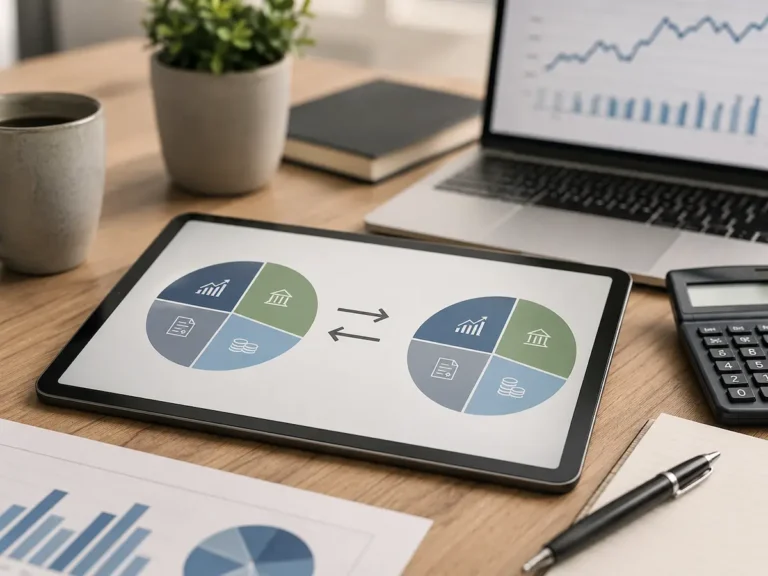
Een beleggingsportefeuille blijft zelden vanzelf dezelfde samenstelling houden. Aandelen kunnen sterk stijgen terwijl obligaties achterblijven, of juist andersom. Daardoor kan een portefeuille na verloop van tijd behoorlijk afwijken van de verdeling die je oorspronkelijk had gekozen.
Je portefeuille herbalanceren betekent dat je die verdeling weer terugbrengt naar de gewenste verhouding. Dat klinkt als een kleine administratieve aanpassing, maar heeft een belangrijk doel: voorkomen dat het risico van je portefeuille ongemerkt verandert.
Wat betekent een portefeuille herbalanceren?
Stel dat je begint met een portefeuille die voor 60 procent uit aandelen en voor 40 procent uit obligaties bestaat. Deze verdeling past bij het risico dat je bereid bent te nemen.
Na een periode waarin aandelen sterk stijgen, kan de verhouding bijvoorbeeld veranderen in 70 procent aandelen en 30 procent obligaties. Je bezit nog steeds dezelfde beleggingen, maar je portefeuille is ondertussen risicovoller geworden.
Bij herbalanceren verkoop je in zo’n situatie een deel van de beleggingen waarvan de weging te groot is geworden en gebruik je dat bedrag om de onderdelen aan te vullen die relatief kleiner zijn geworden.
Daarmee breng je de portefeuille bijvoorbeeld weer terug naar 60 procent aandelen en 40 procent obligaties.
Een praktische uitleg over herbalanceren laat eveneens zien hoe koersbewegingen ervoor kunnen zorgen dat de oorspronkelijke verhouding tussen verschillende beleggingscategorieën verandert.
Waarom raakt een portefeuille uit balans?
De belangrijkste oorzaak is simpelweg dat verschillende beleggingen niet hetzelfde rendement behalen.
Wanneer aandelen in een bepaald jaar met 20 procent stijgen terwijl obligaties nauwelijks veranderen, neemt het aandeel van aandelen binnen de totale portefeuille automatisch toe. Je hoeft daarvoor zelf niets te kopen.
Hetzelfde kan gebeuren binnen het aandelengedeelte van een portefeuille. Stel dat technologieaandelen veel sterker stijgen dan andere sectoren. Na enkele jaren kan een portefeuille daardoor veel afhankelijker zijn geworden van technologie dan oorspronkelijk de bedoeling was.
Ook regionale verschillen kunnen scheefgroei veroorzaken. Amerikaanse aandelen kunnen bijvoorbeeld sneller in waarde toenemen dan Europese aandelen, waardoor de geografische verdeling verandert.
Herbalanceren gaat daarom niet alleen over aandelen tegenover obligaties. Het principe kan worden toegepast op iedere vooraf gekozen verdeling, bijvoorbeeld tussen:
- aandelen en obligaties;
- verschillende regio’s;
- sectoren;
- grote en kleine ondernemingen;
- aandelen, vastgoed en andere beleggingscategorieën.
Herbalanceren helpt het risico beheersen
Het belangrijkste argument voor herbalanceren is risicobeheer.
Wie bewust een bepaalde portefeuille samenstelt, doet dat meestal omdat die verdeling past bij een beleggingsdoel, horizon en gewenste mate van risico. Wanneer de verdeling sterk verandert, verandert ook het risicoprofiel.
Een belegger die ooit bewust voor 50 procent aandelen koos, kan enkele jaren later ongemerkt 65 procent aandelen bezitten doordat de aandelenmarkt sterk is gestegen.
Dat lijkt aantrekkelijk zolang de beurs omhooggaat. Bij een stevige correctie blijkt echter dat de portefeuille inmiddels veel gevoeliger is geworden voor koersdalingen.
Door periodiek te controleren of de werkelijke verdeling nog aansluit op het oorspronkelijke plan, voorkom je dat succesvolle beleggingen automatisch een steeds groter deel van de portefeuille gaan vormen.
Je verkoopt relatief sterke beleggingen en koopt zwakkere bij
Herbalanceren heeft nog een interessant gevolg. Je wordt gedwongen om op een systematische manier een deel van beleggingen die relatief sterk zijn gestegen te verkopen en beleggingen die zijn achtergebleven juist aan te vullen.
Dat klinkt eenvoudig, maar psychologisch kan het lastig zijn.
Wanneer aandelen jarenlang goed presteren, voelt het vaak vreemd om een deel ervan te verkopen. De verleiding is juist groot om meer geld in de best presterende beleggingen te steken.
Andersom kan het onaantrekkelijk voelen om een categorie bij te kopen die juist is gedaald.
Met vaste regels voor herbalanceren maak je die beslissing minder afhankelijk van emotie. Je reageert dan niet op enthousiasme of angst, maar op de vooraf gekozen verdeling van de portefeuille.
Dat betekent overigens niet dat herbalanceren automatisch een hoger rendement oplevert. Het primaire doel blijft het beheersen van de samenstelling en het risico van de portefeuille.
Hoe vaak moet je herbalanceren?
Er bestaat geen vaste frequentie die voor iedere belegger optimaal is. In de praktijk worden vooral drie methoden gebruikt.
Een vast moment kiezen
De eenvoudigste aanpak is om de portefeuille bijvoorbeeld één keer per jaar te controleren.
Je bekijkt dan of de verschillende onderdelen nog ongeveer overeenkomen met de gewenste verdeling en past ze waar nodig aan.
Het voordeel daarvan is de eenvoud. Je hoeft niet voortdurend naar koersbewegingen te kijken en voorkomt dat iedere kleine afwijking tot een transactie leidt.
Werken met bandbreedtes
Een andere methode is pas ingrijpen wanneer een belegging een vooraf bepaalde grens overschrijdt.
Je zou bijvoorbeeld kunnen besluiten een portefeuilleonderdeel pas aan te passen wanneer de werkelijke weging enkele procentpunten afwijkt van het doel.
Een aandelenweging van 60 procent hoeft dan niet direct te worden aangepast als deze naar 61 procent stijgt. Bij een veel grotere afwijking kan daar wel aanleiding toe zijn.
De precieze bandbreedte is afhankelijk van de portefeuille en persoonlijke uitgangspunten.
Tijd en bandbreedte combineren
Je kunt beide methoden ook combineren.
Controleer bijvoorbeeld één of twee keer per jaar de portefeuille, maar handel alleen wanneer een onderdeel duidelijk buiten de gekozen bandbreedte is gekomen.
Daarmee voorkom je onnodige transacties terwijl grote afwijkingen wel worden gecorrigeerd.
Herbalanceren zonder direct beleggingen te verkopen
Het is niet altijd nodig om beleggingen te verkopen om de portefeuille weer in balans te brengen.
Wie regelmatig nieuw geld inlegt, kan nieuwe stortingen gebruiken om ondervertegenwoordigde delen van de portefeuille aan te vullen.
Stel dat aandelen door koersstijgingen een te groot deel van de portefeuille vormen. In plaats van aandelen te verkopen, kun je nieuwe inleg tijdelijk vooral gebruiken voor obligaties of andere onderdelen die relatief klein zijn geworden.
Ook ontvangen dividend of rente kan hiervoor worden gebruikt.
Deze aanpak kan het aantal transacties beperken en daardoor kosten besparen.
Let op transactiekosten en andere kosten
Te vaak herbalanceren kan ook nadelen hebben.
Iedere koop- of verkooptransactie kan kosten veroorzaken. Bij bepaalde beleggingsproducten kunnen daarnaast bied-laatverschillen of andere handelskosten een rol spelen.
Wanneer je bij iedere kleine afwijking gaat handelen, kunnen deze kosten oplopen zonder dat de portefeuille wezenlijk beter wordt afgestemd.
Daarom is het vaak praktischer om enige ruimte rond de gewenste verdeling toe te staan.
Een portefeuille hoeft niet iedere dag exact 60 procent aandelen en 40 procent obligaties te bevatten. Het gaat er vooral om dat de samenstelling niet zo ver afwijkt dat het risicoprofiel wezenlijk verandert.
Wanneer moet je juist niet automatisch terug naar de oude verdeling?
Herbalanceren betekent niet dat de oorspronkelijke portefeuille voor altijd moet worden gehandhaafd.
Je financiële situatie kan veranderen. Misschien komt het moment waarop je het belegde geld dichterbij nodig hebt, verandert je inkomen of wil je minder risico nemen.
Ook je beleggingsdoel of horizon kan veranderen.
In dat geval is eerst een andere vraag belangrijk: past de oorspronkelijke verdeling nog wel bij de huidige situatie?
Wanneer het antwoord nee is, heeft het weinig zin om automatisch terug te keren naar een verdeling die niet langer passend is. Dan is het logischer eerst een nieuwe gewenste portefeuilleverdeling vast te stellen.
Pas daarna kun je die nieuwe verdeling als uitgangspunt gebruiken voor toekomstige herbalancering.
Herbalanceren voorkomt dat de markt je strategie bepaalt
Een goed opgebouwde beleggingsportefeuille begint met bewuste keuzes over spreiding en risico. Koersbewegingen zorgen er vervolgens voortdurend voor dat die oorspronkelijke verdeling verandert.
Zonder herbalanceren kan de markt daardoor uiteindelijk bepalen hoeveel risico je loopt.
Door de portefeuille op vaste momenten te controleren en alleen bij duidelijke afwijkingen bij te sturen, houd je zelf meer grip op de gekozen strategie.
Herbalanceren is daarmee geen methode om te voorspellen welke belegging binnenkort het beste zal presteren. Het is vooral een praktische manier om ervoor te zorgen dat de portefeuille blijft aansluiten op de verdeling en het risico waarvoor je oorspronkelijk hebt gekozen.