Een aandeel met een dividendrendement van 8% lijkt op het eerste gezicht aantrekkelijker dan een aandeel met 3%. Toch is dat een te eenvoudige vergelijking. Het percentage zegt hoeveel dividend je ontvangt in verhouding tot de actuele beurskoers, maar niet hoe veilig dat dividend is, waarom het rendement zo hoog is of wat je totale beleggingsresultaat wordt.
Juist omdat de beurskoers onderdeel is van de berekening, kan een hoog dividendrendement zowel positief als waarschuwend zijn. Een onderneming kan het dividend verhogen, maar het percentage kan ook oplopen doordat de aandelenkoers fors is gedaald. Wie dividendrendement gebruikt om aandelen te beoordelen, moet daarom altijd kijken naar de oorzaak achter het cijfer.
Wat is dividendrendement en hoe bereken je het?
Dividendrendement is het jaarlijkse dividend per aandeel gedeeld door de actuele koers van het aandeel. De uitkomst wordt als percentage weergegeven:
Dividendrendement = jaarlijks dividend per aandeel / beurskoers × 100%
Keert een onderneming op jaarbasis €2 dividend per aandeel uit en noteert het aandeel op €50, dan bedraagt het dividendrendement 4%. Bij een investering van €5.000 tegen die koers vertegenwoordigt hetzelfde dividend theoretisch €200 per jaar, zolang het dividend ongewijzigd blijft en afgezien van belastingen, kosten en koersbewegingen.
Dat laatste voorbehoud is belangrijk. Dividend is bij gewone aandelen geen vaste rente. Een onderneming kan het bedrag verhogen, verlagen, tijdelijk overslaan of helemaal schrappen.
Let ook op welke dividendwaarde een dataleverancier gebruikt. Sommige overzichten rekenen met het werkelijk uitgekeerde dividend over de afgelopen twaalf maanden, terwijl andere een verwacht of aangekondigd jaardividend gebruiken. Twee websites kunnen daardoor voor hetzelfde aandeel tijdelijk een verschillend dividendrendement tonen zonder dat een van beide rekensommen per se fout is.
Waarom dividendrendement stijgt als de koers daalt
De teller van de formule is het dividend en de noemer is de aandelenkoers. Daardoor kan het rendement stijgen zonder dat de aandeelhouder één euro extra dividend krijgt.
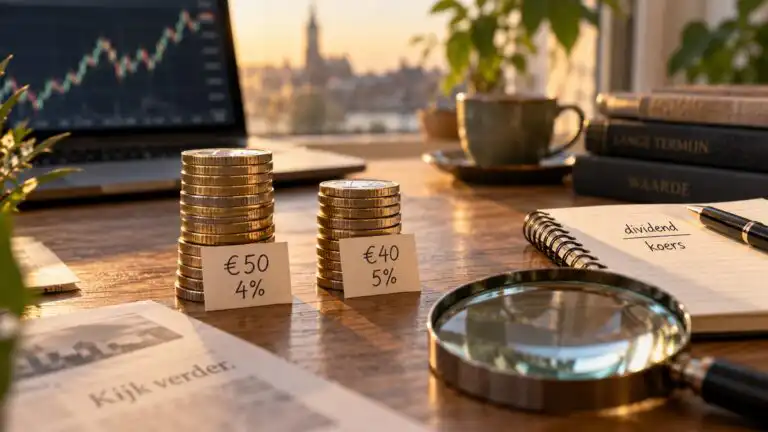
Stel dat een aandeel €50 kost en jaarlijks €2 dividend uitkeert. Het dividendrendement is dan 4%. Daalt de koers vervolgens naar €40 terwijl het dividend nog steeds €2 bedraagt, dan stijgt het berekende rendement naar 5%.
Op papier lijkt het aandeel daardoor aantrekkelijker voor een dividendbelegger. De koersdaling kan echter een reden hebben. Misschien verwacht de markt lagere winsten, hogere schulden, tegenvallende kasstromen of andere problemen die later ook het dividend onder druk kunnen zetten.
Een oplopend dividendrendement is dus geen zelfstandig koopsignaal. Het is vooral aanleiding om te onderzoeken wat er met de koers én met de financiële positie van de onderneming gebeurt.
Een hoog dividendrendement kan misleiden
Een hoog percentage wordt soms gezien als een soort extra vergoeding voor het bezit van een aandeel. Dat kan terecht zijn wanneer een onderneming voldoende winst en kasstroom genereert en bewust een groot deel daarvan uitkeert. Maar het kan ook betekenen dat beleggers rekening houden met een toekomstige dividendverlaging.
Bij gewone aandelen bestaat namelijk geen garantie dat een eerder dividend wordt voortgezet. In de uitleg van FINRA over aandelen en dividend staat expliciet dat een onderneming dividend kan verlagen of helemaal kan beëindigen.
Daarom is de houdbaarheid van het dividend belangrijker dan alleen de hoogte. Kijk bijvoorbeeld naar de ontwikkeling van winst en vrije kasstroom, de schuldpositie, noodzakelijke investeringen en het uitkeringsbeleid van de onderneming. Een dividend dat vrijwel alle beschikbare financiële ruimte opslokt, biedt minder buffer wanneer de bedrijfsresultaten verslechteren.
Ook een lange historie van dividendbetalingen is geen garantie voor de toekomst. Zij kan wel aanvullende context geven, maar een belegger blijft afhankelijk van de toekomstige financiële prestaties en keuzes van de onderneming.
Vergelijk dividendrendement altijd in context
Een dividendrendement krijgt meer betekenis wanneer je het vergelijkt met passende referentiepunten. Kijk niet alleen naar het hoogste percentage in een aandelenlijst, maar bijvoorbeeld naar vergelijkbare ondernemingen, de historie van hetzelfde bedrijf en de ontwikkeling van het dividend zelf.
Bedrijven verschillen bovendien sterk in de manier waarop zij kapitaal gebruiken. Een volwassen onderneming kan relatief veel winst aan aandeelhouders uitkeren, terwijl een snelgroeiend bedrijf ervoor kiest geld in uitbreiding te investeren. Een laag of ontbrekend dividend is daarom niet automatisch ongunstig, net zoals een hoog dividend niet automatisch aantrekkelijk is.
Ook veranderingen door de tijd zijn nuttig. Als een aandeel jarenlang rond een dividendrendement van 3% noteerde en plotseling 7% laat zien, is de eerste vraag niet hoeveel extra inkomen dat oplevert. Belangrijker is waarom de verhouding zo sterk is veranderd: door een hoger dividend, een lagere koers of beide?
Dividendrendement is niet hetzelfde als totaalrendement
Dividend is slechts één onderdeel van het resultaat op een aandeel. De koersontwikkeling telt eveneens mee. Een aandeel kan een aantrekkelijk dividend uitkeren en tegelijkertijd zoveel in waarde dalen dat het totale resultaat negatief is.
Andersom kan een onderneming weinig of geen dividend uitkeren, terwijl de koers stijgt doordat winsten groeien of beleggers hogere verwachtingen krijgen. Voor de uiteindelijke belegger telt daarom de combinatie van ontvangen uitkeringen en waardeverandering, rekening houdend met eventuele kosten en belastingen die op de persoonlijke situatie van toepassing zijn.
Dit onderscheid voorkomt een veelgemaakte denkfout: dividend is geen bescherming tegen koersverlies. De uitkering kan een deel van het rendement vormen, maar neemt het ondernemings- en marktrisico van een aandeel niet weg.
Combineer dividendrendement met andere cijfers
Een enkel kengetal vertelt zelden genoeg over een aandeel. Dividendrendement zegt iets over de verhouding tussen uitkering en koers, maar niet rechtstreeks of de onderneming goedkoop, financieel sterk of groeikrachtig is.
Wie naar waardering kijkt, kan het dividendrendement bijvoorbeeld naast de koers-winstverhouding leggen. Daarnaast geven balans, schuld, winstontwikkeling en kasstroom informatie die het dividendpercentage in perspectief kan plaatsen.
Dat voorkomt dat een aandeel uitsluitend wordt geselecteerd omdat één cijfer opvallend hoog is. De kracht van dividendrendement zit juist in de combinatie met andere gegevens: het is een nuttige aanwijzing, geen eindconclusie.
Een praktische beslisregel voor dividendrendement
Begin bij een hoog dividendrendement niet met de vraag of het percentage aantrekkelijk genoeg is, maar met de vraag waar het vandaan komt. Controleer vervolgens vier punten: hoe het dividend is berekend, of de uitkering financieel houdbaar lijkt, waarom de koers op het huidige niveau staat en hoe het aandeel zich verhoudt tot vergelijkbare ondernemingen.
Pas daarna heeft het percentage betekenis binnen een bredere beleggingsafweging. Zo gebruik je dividendrendement waarvoor het geschikt is: als meetpunt voor de verhouding tussen dividend en koers, niet als belofte van inkomen of rendement.