Een trading strategie kan op papier logisch klinken, maar dat zegt nog weinig over de werking ervan in verschillende marktomstandigheden. Door een strategie te backtesten, kun je onderzoeken hoe vaste handelsregels in het verleden zouden hebben uitgepakt. Historische resultaten kunnen waardevolle informatie geven, maar ze hebben ook duidelijke beperkingen. Wie een backtest verkeerd interpreteert, kan gemakkelijk te veel vertrouwen krijgen in een systeem dat vooral goed op het verleden is afgestemd.
Wat betekent backtesten?
Bij backtesten worden vooraf bepaalde handelsregels toegepast op historische koersgegevens. Het doel is om te onderzoeken hoe een strategie zou hebben gepresteerd als deze regels in het verleden consequent waren gevolgd.
Stel bijvoorbeeld dat een strategie bepaalt dat een positie wordt geopend wanneer twee technische indicatoren tegelijk een bepaald signaal geven. Met historische koersdata kan vervolgens worden nagegaan wanneer deze situatie zich eerder heeft voorgedaan en wat er daarna met de koers gebeurde.
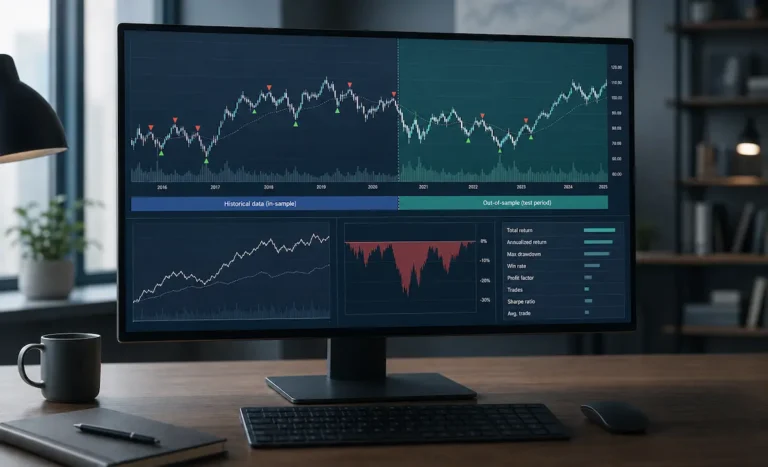
Een backtest kan onder andere inzicht geven in het aantal transacties, winstgevende en verliesgevende periodes, maximale terugval en de gevoeligheid van een strategie voor verschillende marktomstandigheden.
Dat maakt backtesten nuttig, maar het is belangrijk om het resultaat niet te verwarren met een voorspelling.
Waarom historische koersdata nuttig zijn
Een strategie testen op historische gegevens heeft één belangrijk voordeel: er is veel meer informatie beschikbaar dan wanneer je alleen naar toekomstige transacties zou kijken.
Een systeem dat slechts enkele keren per maand handelt, heeft bijvoorbeeld veel tijd nodig voordat er in de praktijk voldoende transacties zijn uitgevoerd om iets over het gedrag van de strategie te kunnen zeggen. Met historische data kan dezelfde set handelsregels over meerdere jaren worden onderzocht.
Daarbij kun je kijken naar verschillende omstandigheden. Hoe werkte de strategie tijdens een stijgende markt? Wat gebeurde er tijdens forse koersdalingen? En hoe gedroeg het systeem zich in perioden waarin de beurs lange tijd nauwelijks richting koos?
Juist die verschillen zijn interessant. Een strategie die alleen goed functioneert tijdens een sterke stijgende beurs kan kwetsbaar blijken zodra het marktbeeld verandert.
Het gevaar van overfitting
Een van de grootste valkuilen bij backtesting is overfitting.
Bij overfitting wordt een strategie steeds verder aangepast totdat deze bijna perfect aansluit op historische koersbewegingen. Op het eerste gezicht lijkt dat aantrekkelijk: het historische resultaat wordt steeds beter. Het probleem is dat het systeem uiteindelijk niet alleen algemene marktpatronen heeft opgepikt, maar ook toevalligheden uit het verleden.
Daarmee ontstaat een trading strategie die uitstekend verklaart wat al gebeurd is, maar mogelijk weinig waarde heeft wanneer nieuwe koersdata binnenkomen.
Een eenvoudig systeem met enkele robuuste regels kan daarom soms waardevoller zijn dan een zeer complex model met tientallen instellingen dat precies op één historische periode is afgestemd.
Bij het beoordelen van een backtest is het dus niet alleen interessant hoeveel rendement het model in het verleden zou hebben behaald. Minstens zo belangrijk is de vraag hoe gevoelig het resultaat is voor kleine veranderingen in de instellingen.
Transactiekosten en uitvoering tellen mee
Een theoretische backtest kan gunstiger uitvallen dan wat in de praktijk haalbaar is.
Bij echte transacties kunnen kosten ontstaan. Daarnaast kan de prijs waarop een belegger daadwerkelijk koopt of verkoopt afwijken van de koers die in een historische berekening wordt gebruikt. Dit verschil wordt vaak slippage genoemd.
Bij strategieën die zeer vaak handelen, kunnen kleine verschillen per transactie uiteindelijk een grote invloed hebben op het totale resultaat. Bij systemen die minder vaak handelen is dat effect meestal kleiner, maar het blijft iets om rekening mee te houden.
Ook het gebruikte financiële product speelt een rol. Een signaal op de AEX is niet automatisch hetzelfde als het daadwerkelijke resultaat van een positie in bijvoorbeeld een future, optie, turbo of ander hefboomproduct.
Een goede backtest kijkt daarom niet alleen naar het theoretische koersverschil, maar probeert ook zo realistisch mogelijk rekening te houden met de manier waarop de strategie uiteindelijk wordt uitgevoerd.
Een goede backtest is geen garantie
Een veelgemaakte fout is dat historische resultaten worden gezien als bewijs dat een strategie in de toekomst ook winstgevend zal zijn.
Die conclusie kan niet worden getrokken.
Financiële markten veranderen voortdurend. Rente, volatiliteit, marktstructuur en gedrag van beleggers kunnen ervoor zorgen dat patronen die in het verleden zichtbaar waren minder sterk worden of zelfs verdwijnen.
Een backtest moet daarom vooral worden gezien als een testinstrument. Hij kan aantonen hoe een set regels in eerdere marktomstandigheden heeft gereageerd, maar niet wat de volgende beursdag, maand of jaar zal brengen.
Ook een strategie met een lange en overtuigende historische testperiode kan verliesgevende transacties en langdurige mindere fases kennen.
Van backtest naar praktijk
Een bruikbare trading strategie ontstaat daarom meestal niet door simpelweg de instellingen te kiezen die historisch het hoogste resultaat opleveren.
Belangrijker is dat de onderliggende handelsregels logisch zijn, dat het systeem in verschillende perioden redelijk stabiel blijft en dat het risicobeheer aansluit bij de gebruiker.
Daarbij kan het helpen om historische data op te splitsen. Een gedeelte wordt gebruikt om een strategie te ontwikkelen en een ander gedeelte om te controleren hoe diezelfde regels werken op koersgegevens die niet bij de ontwikkeling zijn gebruikt.
Ook daarna blijft praktijkervaring belangrijk. Pas wanneer nieuwe koersgegevens binnenkomen, blijkt hoe een model reageert op marktomstandigheden die tijdens de ontwikkeling nog niet bekend waren.
Systematische analyse van de AEX
Backtesten wordt vooral interessant wanneer het onderdeel is van een bredere, systematische aanpak. De handelsregels worden dan vooraf bepaald en niet na iedere koersbeweging aangepast.
Ook systemen waarbij kunstmatige intelligentie of andere modellen worden gebruikt, moeten uiteindelijk worden beoordeeld op de kwaliteit en robuustheid van de gebruikte methode. Technologie verandert niets aan het feit dat financiële markten onzeker blijven.
Een voorbeeld van een dergelijke aanpak is het systematisch analyseren van de AEX met AI, waarbij modellen worden gebruikt om koersgegevens volgens een vaste methode te beoordelen en daar handelssignalen uit af te leiden.
De uiteindelijke waarde van zo’n systeem zit niet alleen in een historische test, maar vooral in de combinatie van vaste regels, risicobeheer, discipline en de manier waarop het systeem met nieuwe marktgegevens omgaat.
Historische resultaten in het juiste perspectief
Backtesten is een belangrijk hulpmiddel voor iedereen die een trading strategie systematisch wil beoordelen. Het maakt zichtbaar hoe vaste handelsregels zich in verschillende historische perioden zouden hebben gedragen en kan zwakke plekken in een strategie aan het licht brengen.
Tegelijkertijd blijft voorzichtigheid noodzakelijk. Een indrukwekkende historische grafiek zegt weinig wanneer het resultaat vooral het gevolg is van overfitting, onrealistische aannames of het negeren van transactiekosten.
De beste vraag bij een backtest is daarom niet alleen: hoeveel zou deze strategie hebben verdiend? Veel interessanter is de vraag of de gebruikte handelsregels logisch, robuust en praktisch uitvoerbaar zijn.
Juist dat onderscheid maakt van backtesten een nuttig onderzoeksinstrument in plaats van een voorspelling van toekomstige beursresultaten.